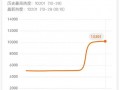


10月28日,Alphabet(谷歌母公司)发布了三季报。财报显示,公司营收同比增长25%,云业务收入翻倍,经营利润增长30%。然而,当日收盘时,股价却下跌了12%。

对于同一份财报,市场出现了巨大分歧:有人关注云业务103%的增速,有人则盯着负90.7亿美元的自由现金流;有人计算收入,有人推演债务。空头认为“泡沫开始破裂”,多头则认为“市场大错特错”。
尽管AI正在改写软件、广告、工业与组织生产的方式,但关于这一轮建设所需资金能否从AI创造的新收入中赚回来的问题依然存在。这个问题不仅属于华尔街,也与中国在建智算中心的城市、准备将大模型接入生产线的工厂以及普通投资者密切相关。
Alphabet的财报展示了四种互相矛盾的事实。首先,季度营收为1275.77亿美元,同比增长25%;Google Cloud收入307.09亿美元,同比增长103%,利润率升至36.2%。Gemini应用用户达到10亿,第一方模型API每分钟处理近320亿个Token,是一年前的四倍多。其次,Google Search & other收入633.50亿美元,同比增长12%,但管理层承认变现水平偏低。第三,当季经营现金流约423亿美元,资本开支约514亿美元,自由现金流为负90.7亿美元,长期债务从一年前的216亿美元升至1251亿美元。最后,净利润261.70亿美元低于上年同期,每股收益不及预期,部分原因是股权投资组合亏损。